Facturation électronique en Belgique : ce qui change vraiment pour les indépendants en 2026
Depuis 2026, la facture électronique structurée est obligatoire pour les opérations B2B concernées en Belgique. Découvrez ce qui change réellement et pourquoi l'enjeu dépasse le simple remplacement du PDF.
Antoine Demaeseneire · 29 septembre 2026 · 5 min de lecture
Aidé par une IAFacturation électronique en Belgique : ce qui change vraiment pour les indépendants en 2026
Depuis le 1er janvier 2026, la facturation entre entreprises belges assujetties à la TVA a changé de fonctionnement. Pour de nombreux indépendants et petites entreprises, le sujet a pourtant longtemps été résumé à une phrase : « Il faut passer à la facturation électronique. »
En réalité, le changement est plus important que le simple fait de remplacer un PDF par un autre format.
La facture électronique structurée doit désormais pouvoir être transmise directement entre les logiciels des entreprises, notamment via le réseau Peppol. Un PDF envoyé par e-mail ne suffit plus pour les opérations B2B concernées.
Cela transforme donc la facture en véritable donnée exploitable par les outils de gestion.
Et c'est probablement là que se trouve le changement le plus intéressant.
Une facture n'est plus seulement un document
Pendant des années, la facture était essentiellement considérée comme un document à produire, envoyer puis archiver.
On créait une facture dans un logiciel, on générait un PDF, on l'envoyait au client et, ensuite, il fallait souvent reporter ou vérifier certaines informations ailleurs.
Le principe de la facturation électronique structurée est différent.
Les informations sont organisées dans un format permettant leur traitement automatique par les logiciels. En Belgique, les factures B2B concernées doivent notamment pouvoir être échangées via Peppol.
La différence peut sembler technique. Pour une petite entreprise, elle est surtout organisationnelle.
Une facture correctement structurée peut alimenter plus facilement d'autres opérations : suivi du paiement, comptabilité, rapprochement, reporting ou encore gestion de trésorerie.
Le véritable changement n'est donc pas de passer du papier au numérique. C'est de passer du document à la donnée.
Le PDF n'a pas simplement été « amélioré »
C'est une confusion fréquente.
Un PDF est bien un document numérique, mais cela ne signifie pas qu'il s'agit d'une facture électronique structurée.
Depuis le 1er janvier 2026, pour les opérations B2B entre entreprises belges assujetties à la TVA entrant dans le champ de l'obligation, le PDF envoyé par e-mail n'est plus suffisant.
Cela concerne également les petites entreprises bénéficiant du régime de franchise de taxe lorsqu'elles sont concernées par l'obligation.
En revanche, les factures destinées aux particuliers ne sont pas soumises à cette obligation B2B. Une entreprise qui travaille uniquement avec des particuliers reste toutefois concernée par la capacité à recevoir des factures électroniques structurées de ses fournisseurs.
La distinction est donc importante :
Situation | Facturation électronique structurée obligatoire |
|---|---|
Entre deux entreprises belges assujetties à la TVA | Oui |
Vente à un particulier | Non au titre de cette obligation B2B |
Réception de factures de fournisseurs | L'entreprise doit pouvoir les recevoir |
Certaines opérations internationales | Règles différentes |
Peppol devient une infrastructure de gestion
Peppol peut sembler être simplement un moyen d'envoyer une facture.
Ce n'est pas vraiment son intérêt principal.
Le réseau permet aux logiciels connectés de transmettre des données structurées entre eux. Le SPF Finances décrit ainsi Peppol comme un réseau permettant l'échange sécurisé de factures structurées entre les applications des entreprises.
Cela ouvre la porte à une gestion beaucoup plus automatisée.
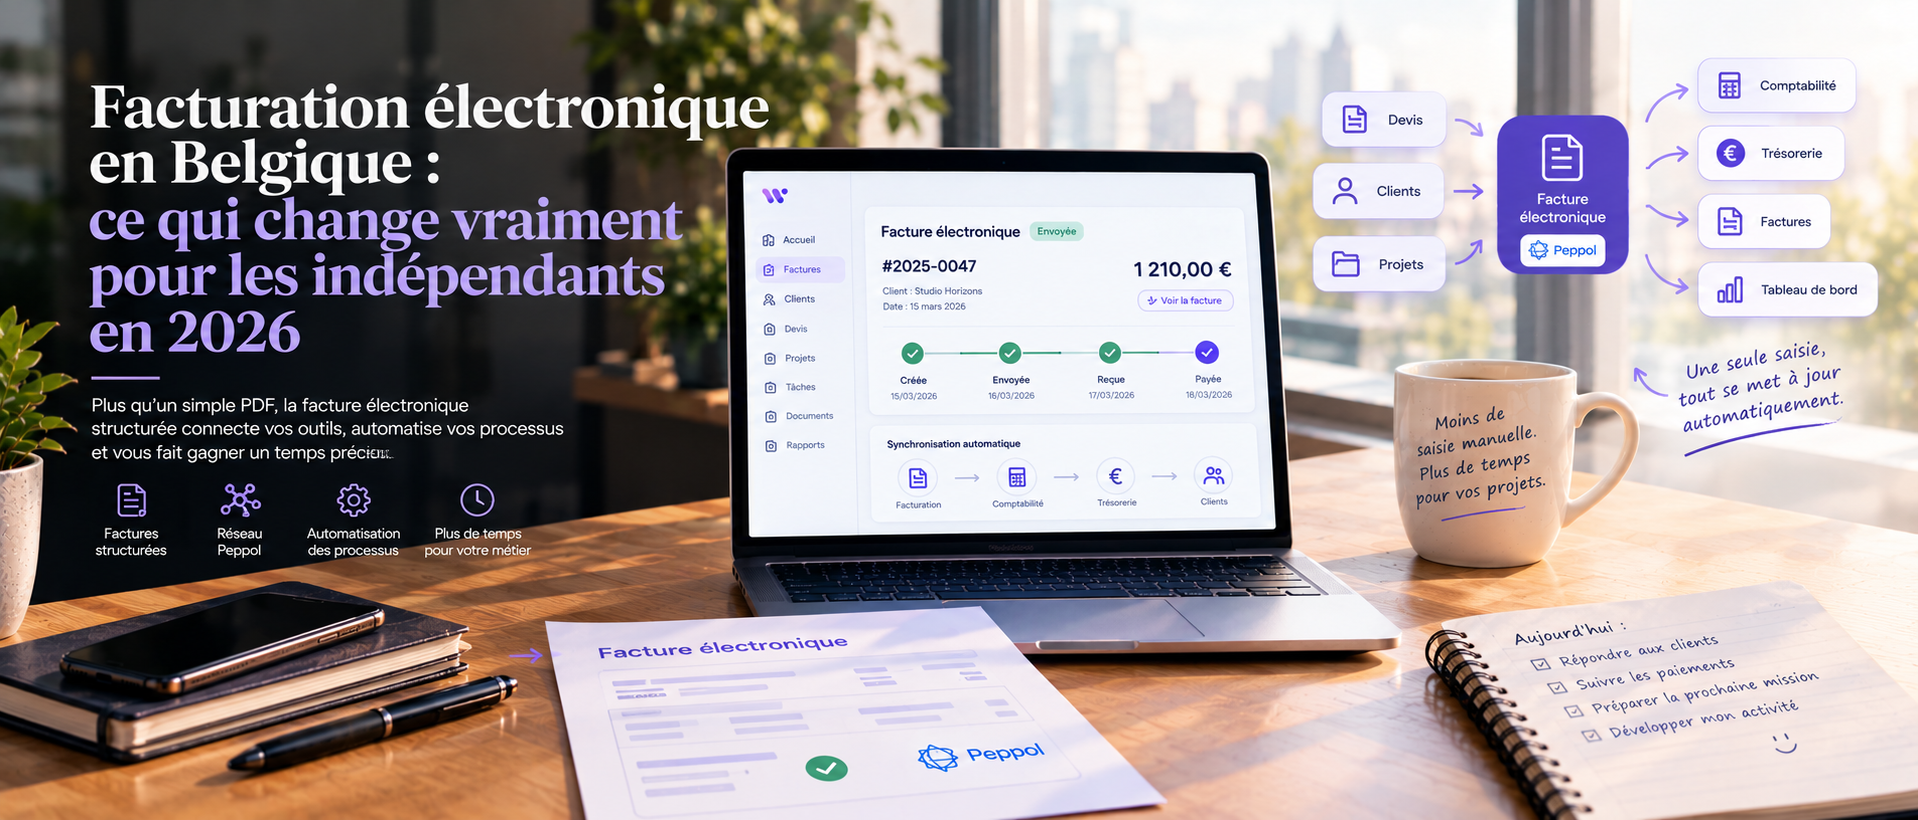
Imaginons une facture de 1 210 €.
Dans une organisation classique, plusieurs actions peuvent encore être nécessaires : vérifier que la facture est envoyée, surveiller son paiement, modifier son statut, mettre à jour la trésorerie, transmettre les informations à la comptabilité et éventuellement ajuster un budget.
Dans un système correctement connecté, une même donnée peut alimenter plusieurs processus.
C'est précisément ce qui rend la digitalisation intéressante pour une petite structure.
Le vrai problème commence quand les logiciels ne communiquent pas
Avoir un logiciel de facturation électronique ne suffit pas forcément à simplifier toute la gestion.
Une entreprise peut très bien avoir un outil pour ses factures, un autre pour ses clients, un tableau Excel pour sa trésorerie et encore un autre système pour suivre ses tâches.
Elle est alors conforme à l'obligation de facturation électronique, mais elle conserve une grande partie de son travail administratif.
C'est une distinction importante.
Digitaliser une tâche n'est pas nécessairement automatiser un processus.
Remplacer une facture papier par une facture électronique constitue une digitalisation.
Faire en sorte que cette facture mette automatiquement à jour le suivi client, le statut du paiement, la trésorerie et les données comptables relève d'une logique différente : celle de l'intégration.
2026 peut donc être un point de départ, pas seulement une contrainte
La Belgique a mis en place cette obligation pour les transactions B2B concernées, mais la logique de fond dépasse la facture elle-même.
Le site officiel e-facture souligne d'ailleurs que la facturation électronique structurée ouvre des possibilités de traitement automatique, notamment pour le suivi des paiements et la mise à jour des statuts.
C'est là que les indépendants et petites entreprises peuvent tirer un bénéfice concret du changement.
Au lieu de réfléchir uniquement à la question :
« Quel logiciel dois-je utiliser pour faire mes factures ? »
il devient plus pertinent de se demander :
« Que doit-il se passer automatiquement après la création d'une facture ? »
Si une facture est créée, son statut commercial, son paiement, sa trésorerie et certaines données comptables devraient idéalement pouvoir suivre le même parcours.
La facture ne devient alors plus une tâche isolée.
Elle devient une étape d'un processus.
Une bonne organisation commence par les connexions
La facturation électronique rend visible un problème qui existait déjà avant 2026 : beaucoup de petites entreprises utilisent plusieurs outils sans réellement les faire communiquer.
Or, plus une activité grandit, plus les informations circulent.
Un nouveau client devient une opportunité. L'opportunité devient un devis. Le devis accepté devient une facture. La facture devient un encaissement. L'encaissement influence la trésorerie et les données financières.
Si chaque étape nécessite une nouvelle saisie manuelle, l'entreprise recrée elle-même une partie de son administration.
L'objectif de la digitalisation ne devrait donc pas être d'accumuler les logiciels.
Il devrait être de réduire le nombre d'actions répétitives nécessaires pour faire fonctionner l'activité.
Conclusion
La facturation électronique obligatoire depuis 2026 marque une évolution importante pour les entreprises belges concernées.
Mais son intérêt ne se limite pas à remplacer le PDF.
La facture structurée permet aux informations de circuler entre les logiciels et ouvre la voie à davantage d'automatisation.
Pour un indépendant ou une petite entreprise, la vraie question devient donc moins « comment faire une facture électronique ? » que « comment faire en sorte que cette facture déclenche automatiquement la suite du processus ? »
C'est à ce niveau que la digitalisation commence réellement à faire gagner du temps.
Sources principales
SPF Finances / e-facture — Les factures électroniques structurées entre entreprises sont obligatoires depuis 2026
SPF Finances / e-facture — Qu'est-ce qu'une facture électronique ?
SPF Finances / e-facture — Pour qui la facturation électronique deviendra-t-elle obligatoire ?
SPF Finances / e-facture — De quoi ai-je besoin pour la facturation électronique ?
Pour aller plus loin
Les questions
fréquentes.
La facturation électronique est-elle obligatoire en Belgique en 2026 ?+
Oui. Depuis le 1er janvier 2026, les entreprises belges assujetties à la TVA doivent utiliser des factures électroniques structurées pour les opérations B2B concernées entre entreprises belges assujetties à la TVA.
Un PDF envoyé par e-mail suffit-il encore ?+
Non pour les opérations B2B concernées par l'obligation. Le PDF ne constitue pas une facture électronique structurée répondant aux nouvelles règles.
Qu'est-ce que Peppol ?+
Peppol est un réseau permettant notamment l'échange sécurisé de documents commerciaux structurés entre logiciels. Les factures électroniques structurées B2B concernées doivent pouvoir être envoyées et reçues via ce réseau.
Les indépendants sont-ils concernés ?+
Oui lorsqu'ils sont assujettis à la TVA et réalisent des opérations entrant dans le champ de l'obligation B2B. Certaines exceptions existent.
Et si votre gestion tenait dans un seul outil ?
Weqle réunit clients, devis, factures, trésorerie et rentabilité au même endroit, pour les freelances, indépendants et petites agences.
Articles associés
Comment gérer efficacement ses devis, factures et clients quand on est freelance ou indépendant ?
Comment gérer efficacement ses devis, factures et clients quand on est freelance ou indépendant ?
Indépendant en Belgique : le vrai défi n’est plus de créer son activité, mais de la piloter
Le nombre d’indépendants progresse en Belgique, mais développer une activité ne consiste pas uniquement à trouver des clients. Rentabilité, trésorerie, temps et organisation deviennent essentiels pour la piloter durablement.
Les 90 premiers jours d’un client peuvent déterminer toute la relation
Les premières semaines d’une relation client influencent la perception de la qualité, la rentabilité de la mission et la fidélisation. Voici comment mieux cadrer cette période.