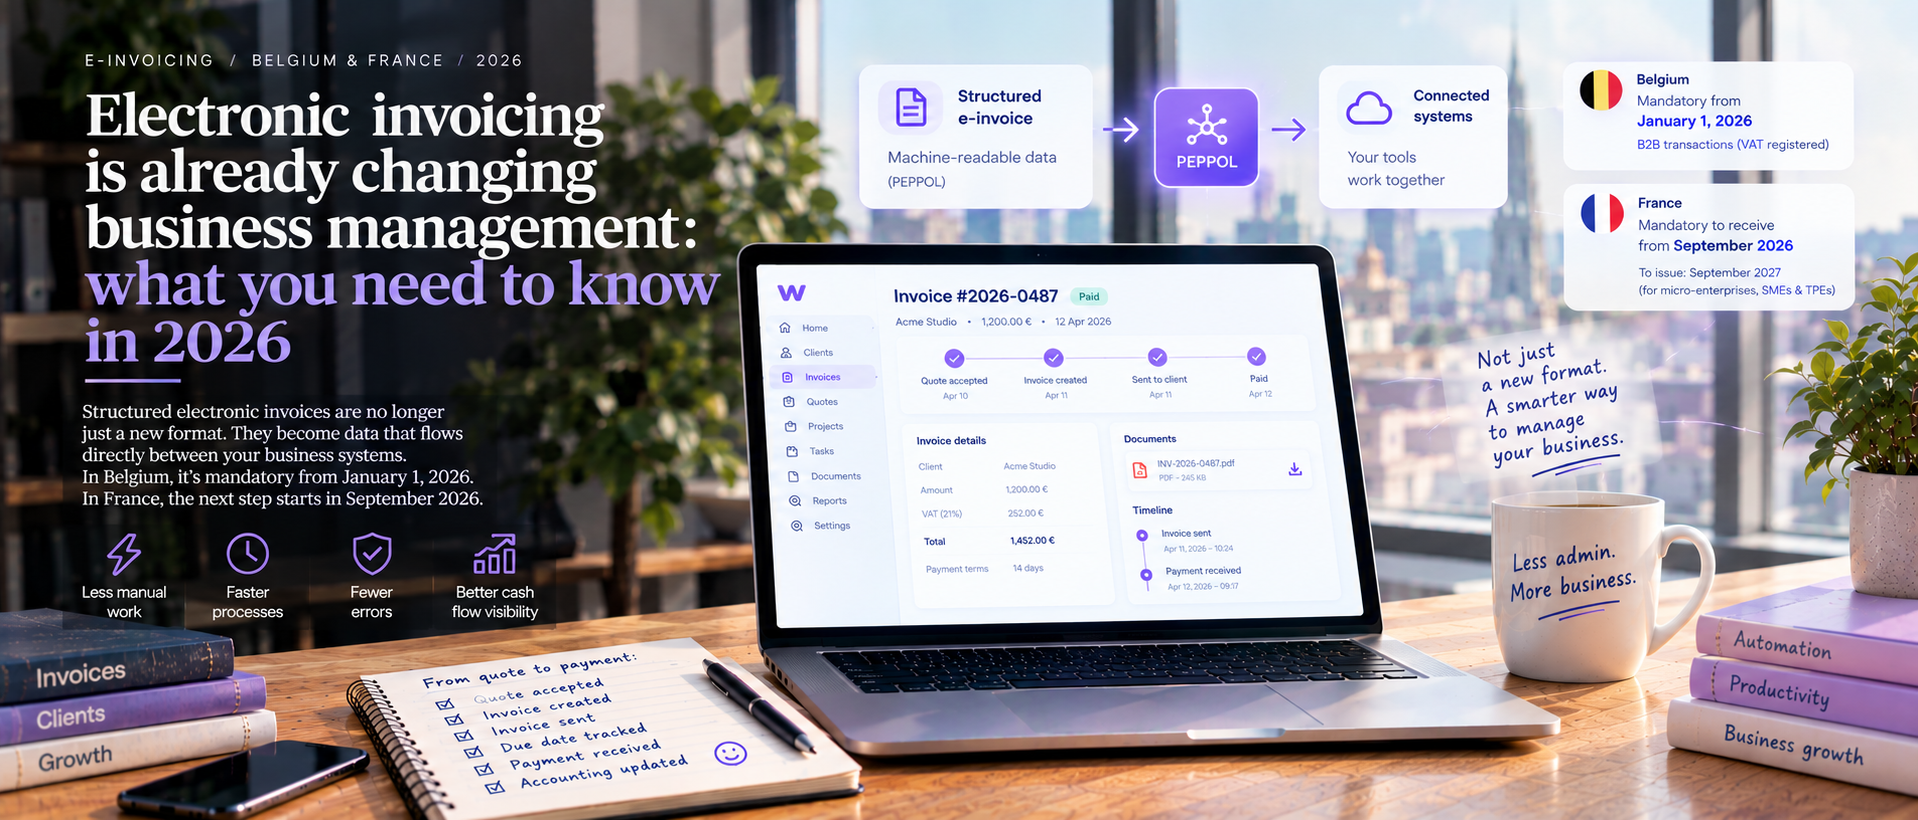
La facturation électronique change déjà la gestion des entreprises : ce qu’il faut comprendre en 2026
La facturation électronique ne consiste pas simplement à remplacer une facture PDF. En Belgique, elle est déjà obligatoire en B2B depuis janvier 2026. En France, le calendrier démarre en septembre 2026. Voici ce que cette transformation change réellement pour les entreprises.
Antoine Demaeseneire · 6 octobre 2026 · 8 min de lecture
Aidé par une IALa facturation électronique change déjà la gestion des entreprises : ce qu’il faut comprendre en 2026
La facture PDF envoyée par e-mail a longtemps semblé être la version numérique de la facture papier.
Elle ne l’est plus vraiment.
En Belgique, la facturation électronique structurée entre entreprises est obligatoire depuis le 1er janvier 2026. En France, une nouvelle étape vient de commencer en septembre 2026, avec l’obligation pour toutes les entreprises d’être capables de recevoir des factures électroniques.
Derrière cette réforme, il y a quelque chose de plus important qu’un simple changement de format : la facture devient une donnée capable de circuler directement entre les systèmes informatiques.
Et cela peut profondément modifier la manière dont les petites entreprises gèrent leur activité.
Une facture PDF n’est pas réellement une facture automatisée
Prenons une facture classique.
Vous créez un document PDF.
Vous l'envoyez par e-mail.
Votre client reçoit le fichier.
Puis quelqu’un doit éventuellement :
ouvrir la facture ;
vérifier les informations ;
l’enregistrer dans son logiciel ;
encoder les montants ;
identifier la TVA ;
associer le fournisseur ;
enregistrer l’échéance ;
préparer le paiement.
Le PDF est numérique.
Mais une grande partie du traitement reste humaine.
Une facture électronique structurée fonctionne différemment.
Les données de la facture sont organisées dans un format permettant aux logiciels de les interpréter directement.
La différence est essentielle :
numériser un document n’est pas la même chose qu’automatiser son traitement.
En Belgique, le changement est déjà en vigueur
Depuis le 1er janvier 2026, les entreprises belges assujetties à la TVA doivent utiliser des factures électroniques structurées pour leurs transactions B2B concernées.
Le système repose sur le réseau Peppol, qui permet aux logiciels connectés au réseau d’échanger des factures structurées directement entre eux.
Un PDF envoyé par e-mail ne suffit donc plus pour les opérations concernées.
Ce changement concerne une grande partie du tissu économique belge.
Il ne s’agit pas seulement d’une obligation administrative pour les grandes entreprises.
Les indépendants et petites entreprises concernés doivent également pouvoir envoyer et recevoir ces factures.
En France, le calendrier vient également de changer
La France suit une trajectoire différente.
Depuis le 1er septembre 2026, toutes les entreprises doivent être en mesure de recevoir des factures électroniques.
Les grandes entreprises et les entreprises de taille intermédiaire doivent également commencer à les émettre sous ce format à partir de cette date.
Pour les micro-entreprises, TPE et PME, l'obligation d'émission arrivera ensuite, au 1er septembre 2027.
Cela signifie qu’en France, 2026 est précisément le moment où les petites entreprises doivent commencer à préparer leur environnement.
Attendre septembre 2027 pour réfléchir au sujet serait donc une stratégie assez risquée.
Pourquoi cette réforme peut finalement être une bonne nouvelle
À première vue, la facturation électronique ressemble surtout à une contrainte réglementaire.
Nouveau format.
Nouveaux logiciels.
Nouvelles obligations.
Nouvelles habitudes.
Mais elle apporte également une opportunité intéressante.
Une facture structurée peut être automatiquement transmise d’un logiciel à un autre.
Cela signifie qu’une entreprise peut progressivement automatiser une partie de son cycle administratif.
Par exemple :
devis accepté → facture créée → facture envoyée → échéance suivie → paiement enregistré → comptabilité mise à jour.
L’intérêt ne réside donc pas uniquement dans le format de la facture.
Il réside dans ce que l’on peut faire autour de cette donnée.
La facture peut devenir le point de départ d’une chaîne automatisée
Imaginons un freelance qui vend une prestation de 2 000 €.
Le client accepte le devis.
Dans une organisation traditionnelle, plusieurs actions peuvent être nécessaires.
Créer la facture.
L’envoyer.
Ajouter l’échéance dans un agenda.
Noter le montant attendu.
Prévoir la TVA.
Suivre le paiement.
Mettre à jour la comptabilité.
Modifier le suivi du projet.
Avec un système correctement connecté, une seule action peut déclencher plusieurs étapes.
Le devis accepté devient un événement.
Cet événement déclenche la création de la facture.
La facture devient ensuite un événement.
Son paiement peut déclencher la mise à jour de la trésorerie.
Ce n’est plus seulement de la facturation.
C’est une architecture de gestion.
La facturation électronique va donc favoriser les logiciels connectés
C’est probablement l’un des effets indirects les plus importants de la réforme.
Une entreprise n’a pas seulement besoin d’un logiciel capable de produire une facture électronique.
Elle a intérêt à utiliser un système capable de faire circuler l’information.
C’est une différence importante.
Un outil qui permet simplement d’émettre une facture électronique répond à une obligation.
Un outil qui utilise cette information pour automatiser le reste du processus peut créer un véritable gain de productivité.
C’est précisément pour cette raison que la transformation numérique ne se limite plus à remplacer le papier.
Elle consiste à faire communiquer les données.
Les entreprises françaises sont déjà en train d’adapter leurs outils
Le dernier Baromètre France Num apporte un indicateur intéressant.
En 2026, 78 % des TPE-PME françaises déclarent avoir des projets numériques pour 2026-2027.
Parmi les principaux projets figure justement la réforme de la facturation électronique, citée par 39 % des entreprises interrogées.
Le logiciel, la formation et l’intelligence artificielle figurent également parmi les projets importants.
La réforme n'est donc pas isolée.
Elle arrive au moment où les petites entreprises revoient plus largement leur organisation numérique.
La Belgique est déjà plus avancée sur certains aspects
La situation belge est particulièrement intéressante.
Selon une étude publiée en 2026 par Wolters Kluwer, 34 % des PME belges interrogées fonctionnent entièrement dans le cloud, soit le niveau le plus élevé parmi les pays européens couverts par cette étude.
L’étude indique également que 75 % des PME belges interrogées utilisent des outils d’IA quotidiennement ou chaque semaine et que 69 % prévoient d’augmenter ou d’augmenter fortement leurs investissements en IA au cours des trois prochaines années.
Cela montre que la facturation électronique ne doit pas être considérée comme une réforme isolée.
Elle s’inscrit dans une transformation plus large de la gestion des petites entreprises.
Le plus gros risque est de simplement remplacer un problème par un autre
Une entreprise peut parfaitement être conforme à la réglementation et continuer à perdre du temps.
Imaginons qu’elle utilise un logiciel pour recevoir ses factures électroniques.
Mais qu’elle doive ensuite recopier manuellement les données dans un tableau.
Puis reporter les informations dans un autre logiciel.
Puis prévenir son comptable.
Puis mettre à jour son suivi de trésorerie.
Elle est conforme.
Mais elle n’est pas réellement automatisée.
C’est là qu’il faut faire attention.
La conformité n’est que le point de départ.
La réforme peut également améliorer la visibilité financière
Une facture structurée contient des informations exploitables automatiquement.
Montant.
TVA.
Client.
Date.
Échéance.
Référence.
Statut.
Si ces informations sont correctement intégrées dans un système de gestion, l’entreprise peut obtenir une vision plus précise de sa situation.
Elle peut notamment mieux suivre :
les factures à recevoir ;
les factures échues ;
les montants de TVA ;
les revenus attendus ;
les dépenses fournisseurs ;
les paiements effectués ;
les flux financiers à venir.
Cela peut transformer la facturation en outil de pilotage.
Le dirigeant devrait donc regarder au-delà de la facture
La question n’est plus uniquement :
« Mon logiciel peut-il émettre une facture électronique ? »
Il faut également demander :
« Que se passe-t-il après l’émission de cette facture ? »
Est-elle automatiquement suivie ?
Son échéance est-elle visible ?
Le paiement met-il à jour la trésorerie ?
La comptabilité récupère-t-elle l’information ?
Le client est-il automatiquement associé à la facture ?
Le projet concerné est-il mis à jour ?
La rentabilité du dossier peut-elle être calculée ?
C’est ici que les différences entre logiciels deviennent importantes.
Une réforme réglementaire peut donc devenir un avantage opérationnel
C’est probablement le paradoxe de la facturation électronique.
Elle est imposée.
Mais une entreprise qui profite de cette obligation pour revoir toute sa chaîne administrative peut en tirer beaucoup plus qu’une simple conformité.
Elle peut supprimer des doubles saisies.
Réduire les erreurs.
Accélérer le traitement des factures.
Améliorer le suivi des paiements.
Donner davantage de visibilité à son comptable.
Mieux prévoir sa trésorerie.
Et surtout, récupérer du temps.
Comment se préparer sans transformer cela en énorme projet informatique ?
Il n’est pas nécessaire de reconstruire toute son entreprise.
Une approche progressive est généralement plus réaliste.
1. Identifier les obligations applicables
Les règles ne sont pas identiques en Belgique, en France ou aux États-Unis.
Il faut donc commencer par déterminer les obligations correspondant au pays, au statut de l’entreprise et au type de clients.
2. Vérifier son logiciel actuel
Il faut ensuite vérifier s’il prend en charge les formats et réseaux nécessaires.
En Belgique, la compatibilité avec Peppol est centrale pour les factures électroniques structurées B2B.
En France, les entreprises doivent notamment tenir compte de la réforme et des plateformes agréées.
3. Regarder les flux, pas uniquement l’émission
Une facture électronique ne doit pas être considérée comme un document isolé.
Il faut réfléchir à ce qui se passe avant et après.
Devis.
Client.
Facture.
Paiement.
Trésorerie.
Comptabilité.
Relance.
4. Éviter de recréer de la saisie manuelle
Si une donnée existe déjà dans le système, elle devrait idéalement être réutilisée.
Plus une entreprise saisit plusieurs fois la même information, plus elle crée des possibilités d’erreur.
Et aux États-Unis ?
Le contexte américain est différent.
Il n’existe pas de calendrier national identique à celui de la Belgique ou de la France pour imposer la facturation électronique B2B à toutes les petites entreprises.
Mais le principe reste pertinent.
Les entreprises américaines investissent elles aussi dans des logiciels capables de réduire le travail administratif et de connecter les données.
La question devient donc moins réglementaire et davantage opérationnelle :
combien d’étapes manuelles sont encore nécessaires entre une vente et son encaissement ?
C’est une question universelle.
Conclusion
La facturation électronique pourrait sembler être un simple changement de format.
Elle est en réalité beaucoup plus importante.
En Belgique, elle est déjà une réalité pour les transactions B2B concernées depuis le 1er janvier 2026.
En France, le calendrier entre dans une phase décisive en 2026 et 2027.
Et partout ailleurs, les entreprises poursuivent la même évolution : transformer les informations administratives en données capables de circuler automatiquement entre leurs outils.
Le véritable enjeu n’est donc pas seulement de faire des factures électroniques.
C’est de faire en sorte que la facture déclenche automatiquement le reste du processus de gestion.
Parce qu’une entreprise ne gagne pas du temps simplement en supprimant le papier.
Elle gagne du temps lorsque l’information n’a plus besoin d’être saisie plusieurs fois.
Sources principales
e-invoice Belgium — SPF Stratégie et Appui
Obligation belge de facturation électronique structurée B2B depuis le 1er janvier 2026.Wallonie — Facturation électronique obligatoire en Belgique
Informations sur la réforme belge, Peppol et les enjeux pour les entreprises.Ministère de l’Économie français — Tout savoir sur la facturation électronique
Calendrier français 2026-2027 et rôle des plateformes agréées.France Num / Direction générale des Entreprises — Baromètre 2026
Données sur les projets numériques des TPE-PME françaises.Wolters Kluwer — Future Ready Business 2026
Données sur la maturité numérique des PME belges.
Pour aller plus loin
Les questions
fréquentes.
Qu’est-ce qu’une facture électronique structurée ?+
C’est une facture dont les données sont organisées dans un format permettant à des logiciels de les traiter automatiquement. Elle ne se limite donc pas à un document PDF envoyé par e-mail.
La facture PDF est-elle encore considérée comme une facture électronique ?+
Un PDF est un document numérique, mais il ne correspond pas nécessairement à une facture électronique structurée permettant un traitement automatisé entre systèmes.
La facturation électronique est-elle obligatoire en Belgique ?+
Oui. Depuis le 1er janvier 2026, les entreprises belges assujetties à la TVA doivent utiliser la facturation électronique structurée pour les transactions B2B concernées. Le système s’appuie notamment sur le réseau Peppol.
La facturation électronique est-elle obligatoire en France ?+
La réforme française est progressive. Depuis le 1er septembre 2026, toutes les entreprises doivent être capables de recevoir des factures électroniques. L’obligation d’émission arrivera pour les micro-entreprises, TPE et PME au 1er septembre 2027.
Qu’est-ce que Peppol ?+
Peppol est un réseau permettant notamment l’échange sécurisé de documents commerciaux structurés entre entreprises et administrations via des prestataires et logiciels compatibles.
Une entreprise américaine est-elle soumise aux mêmes obligations ?+
Non. Les États-Unis n’ont pas le même calendrier national obligatoire que la Belgique ou la France pour la facturation électronique B2B. Les règles et pratiques dépendent notamment du contexte commercial et fiscal concerné.
Et si votre gestion tenait dans un seul outil ?
Weqle réunit clients, devis, factures, trésorerie et rentabilité au même endroit, pour les freelances, indépendants et petites agences.
Articles associés
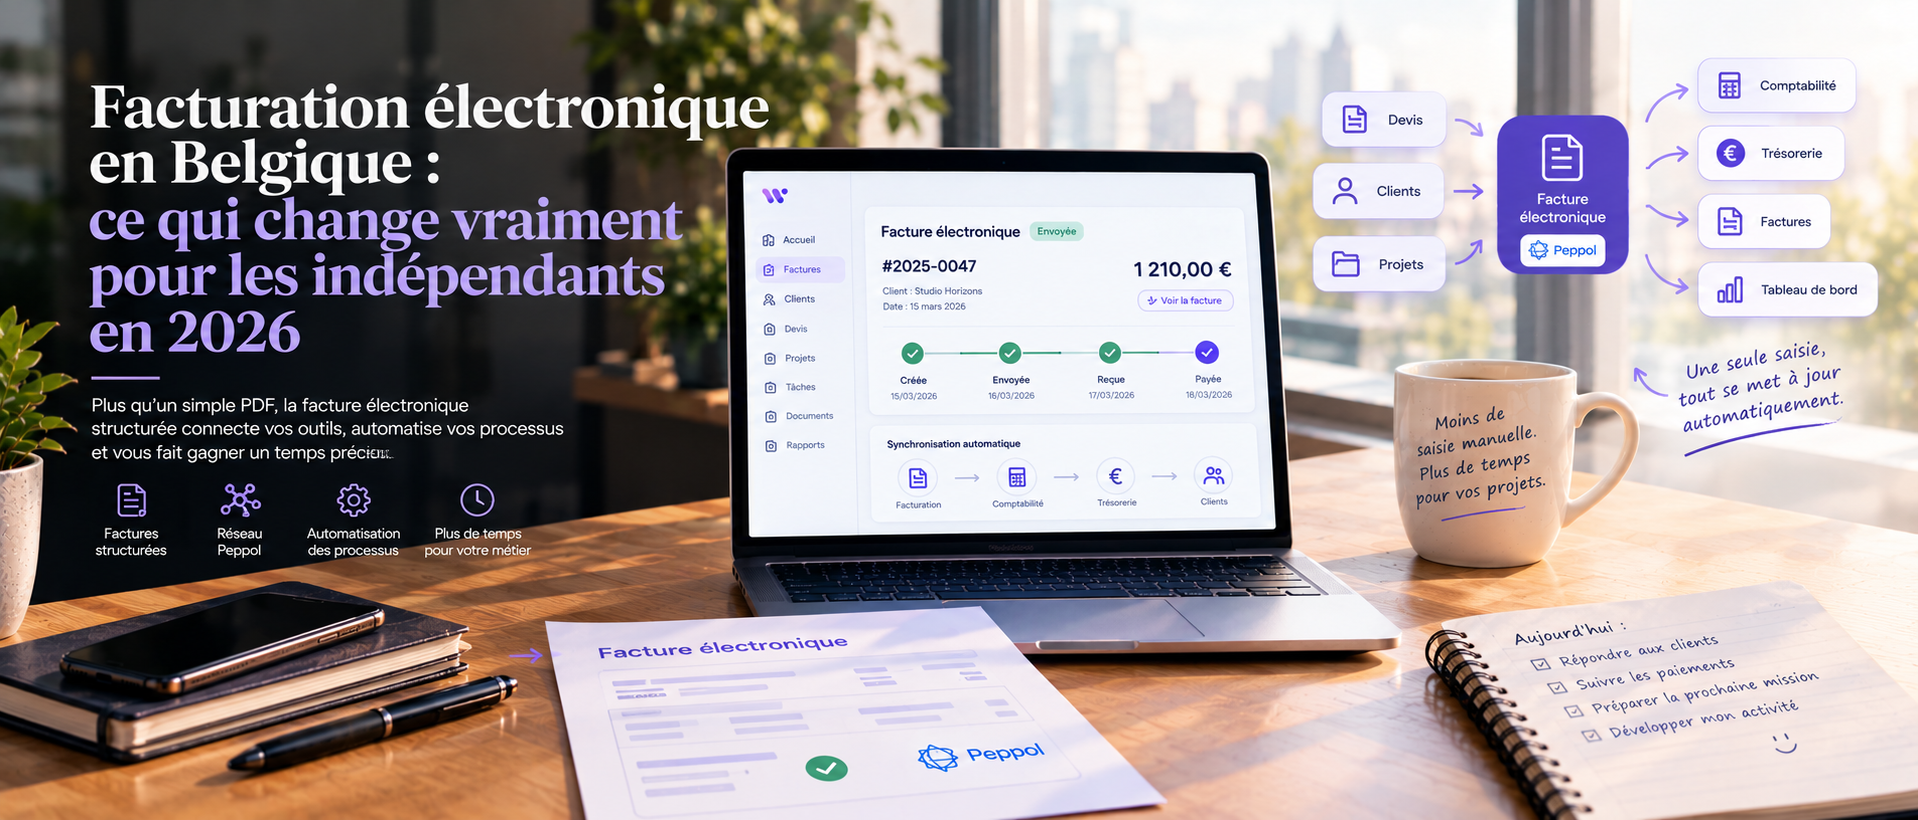
Facturation électronique en Belgique : ce qui change vraiment pour les indépendants en 2026
Depuis 2026, la facture électronique structurée est obligatoire pour les opérations B2B concernées en Belgique. Découvrez ce qui change réellement et pourquoi l'enjeu dépasse le simple remplacement du PDF.
Comment gérer efficacement ses devis, factures et clients quand on est freelance ou indépendant ?
Comment gérer efficacement ses devis, factures et clients quand on est freelance ou indépendant ?
Indépendant en Belgique : le vrai défi n’est plus de créer son activité, mais de la piloter
Le nombre d’indépendants progresse en Belgique, mais développer une activité ne consiste pas uniquement à trouver des clients. Rentabilité, trésorerie, temps et organisation deviennent essentiels pour la piloter durablement.