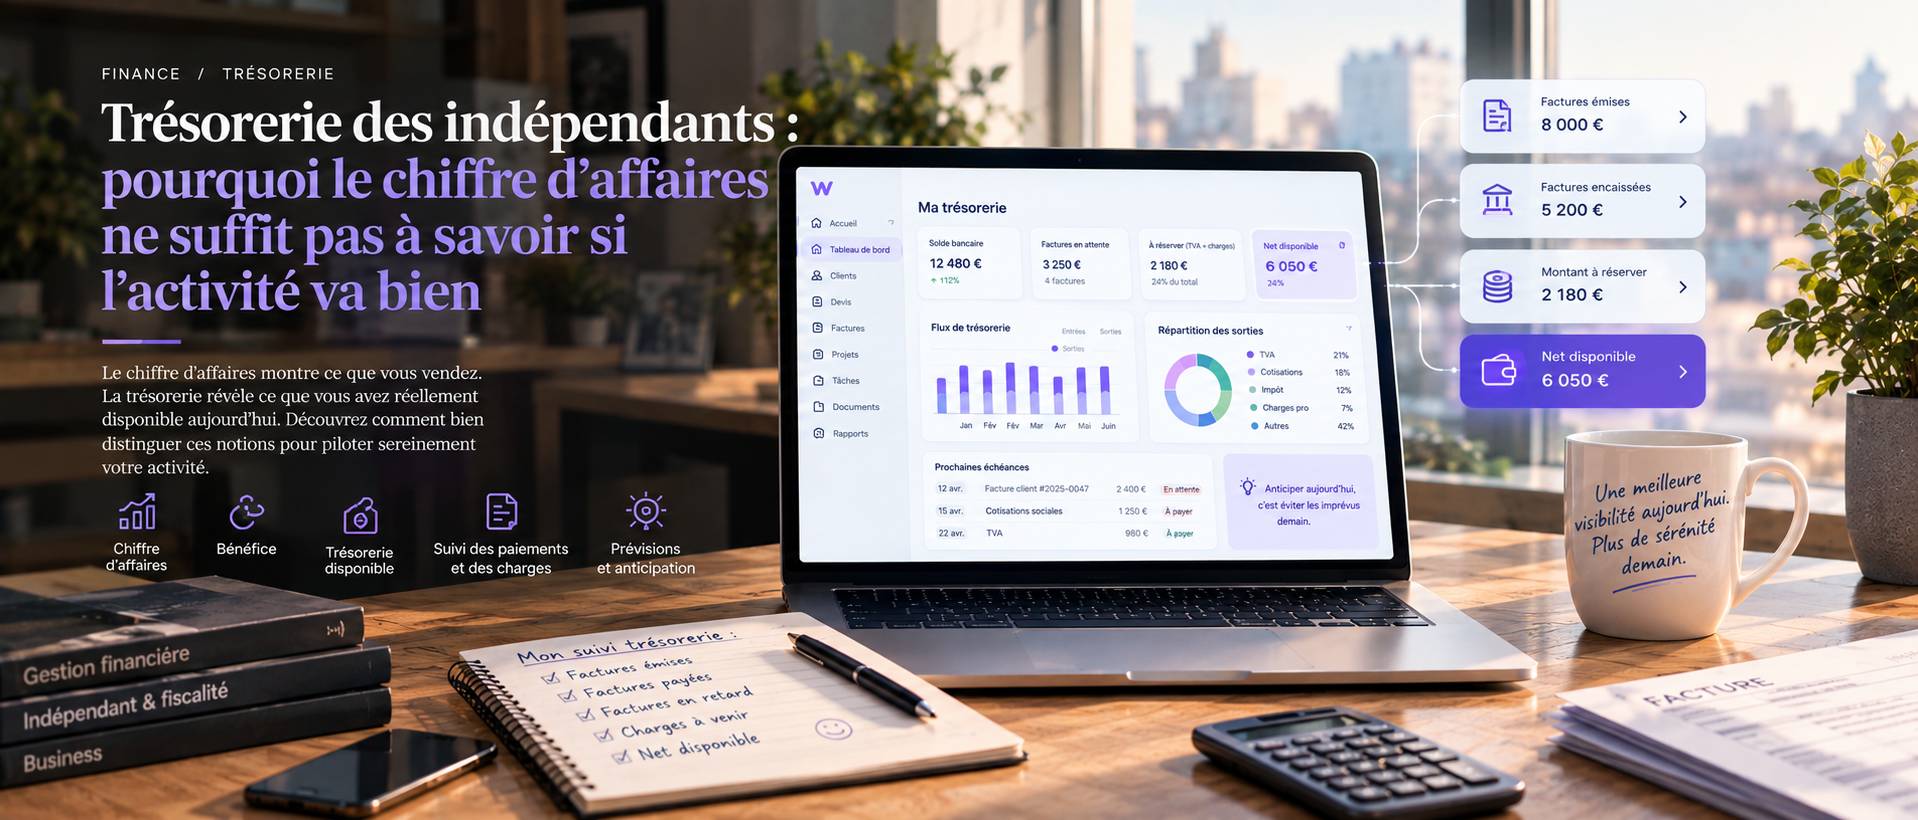
Trésorerie des indépendants : pourquoi le chiffre d’affaires ne suffit pas
Un chiffre d’affaires élevé ne garantit pas une trésorerie saine. Découvrez la différence entre facturation, encaissement, réserves et net disponible pour mieux piloter votre activité indépendante.
Antoine Demaeseneire · 30 septembre 2026 · 6 min de lecture
Aidé par une IATrésorerie des indépendants : pourquoi le chiffre d’affaires ne suffit pas à savoir si l’activité va bien
Un indépendant peut signer davantage de contrats, facturer plus qu’auparavant et pourtant se retrouver avec un compte bancaire presque vide.
Ce paradoxe n’a rien d’exceptionnel. Il vient d’une confusion fréquente entre trois notions différentes : le chiffre d’affaires, le bénéfice et la trésorerie disponible.
Le chiffre d’affaires mesure ce qui a été vendu. Le bénéfice tente de mesurer ce qui reste après les coûts. La trésorerie, elle, répond à une question beaucoup plus immédiate :
Combien d’argent est réellement disponible aujourd’hui pour faire fonctionner l’activité ?
Cette distinction devient essentielle lorsque les paiements sont irréguliers, que les charges arrivent à des dates différentes ou qu’une partie de l’argent encaissé doit encore être réservée pour la TVA, les cotisations, les impôts ou d’autres dépenses.
Un chiffre d’affaires élevé peut masquer une trésorerie fragile
Prenons le cas d’un freelance qui facture 8 000 euros sur un mois.
À première vue, le mois semble excellent. Pourtant, cette somme peut déjà être répartie entre plusieurs obligations :
une partie correspond à la TVA ;
une partie devra servir à payer les cotisations sociales ;
une autre devra être réservée pour l’impôt ;
certaines dépenses professionnelles doivent encore être réglées ;
plusieurs factures peuvent ne pas avoir été payées ;
une grosse facture client peut avoir été émise mais ne rien avoir apporté à la banque.
Le montant facturé ne correspond donc pas automatiquement au montant disponible.
L’administration fiscale belge rappelle d’ailleurs que la TVA perçue pour le compte de l’État ne constitue pas un revenu librement disponible pour l’entreprise. La logique est simple : l’entreprise l’encaisse temporairement avant de la reverser selon les règles applicables.
Un compte bancaire positif ne signifie pas nécessairement que tout l’argent présent peut être dépensé.
La différence entre facturer, encaisser et conserver
Pour suivre correctement une activité, il faut distinguer au moins trois étapes.
Facturer
La facture représente une créance envers le client. Elle indique qu’un montant est dû, mais elle ne signifie pas encore que l’argent est arrivé.
Encaisser
L’encaissement correspond au moment où le paiement est effectivement reçu sur le compte bancaire.
Conserver
Même après l’encaissement, tout l’argent n’est pas nécessairement disponible. Une partie doit parfois être mise de côté pour les obligations futures.
Cette distinction peut être représentée simplement :
Étape | Ce que cela signifie |
|---|---|
Facture envoyée | Le client doit payer |
Facture payée | L’argent est arrivé |
Montant réellement disponible | L’argent restant après les réserves et charges prévues |
Une activité peut donc afficher un bon chiffre d’affaires tout en ayant une trésorerie tendue si les délais de paiement sont longs ou si les réserves ne sont pas correctement anticipées.
Les délais de paiement créent un décalage dangereux
Le décalage entre la réalisation du travail et le paiement est l’un des principaux problèmes de trésorerie pour les petites entreprises.
Le freelance peut avoir déjà consacré plusieurs jours à une mission, payé ses outils, avancé certains frais et envoyé sa facture. Tant que le client ne paie pas, ces dépenses sortent pourtant bien de son compte bancaire.
Le risque augmente lorsque plusieurs missions importantes sont facturées au même moment mais réglées à des dates différentes.
Dans ce cas, le chiffre d’affaires progresse sur le papier alors que la trésorerie reste instable.
Pour limiter ce décalage, plusieurs pratiques sont utiles :
demander un acompte lorsque la mission le justifie ;
définir clairement les échéances de paiement ;
suivre les factures échues ;
relancer avant, puis après, la date limite ;
éviter de dépendre d’un seul gros client ;
prévoir une réserve pour les charges récurrentes.
Le vrai indicateur : le net disponible
Pour piloter son activité, l’indépendant a intérêt à distinguer le solde bancaire du montant réellement mobilisable.
Une méthode simple consiste à suivre trois chiffres :
le solde bancaire total ;
le montant à réserver pour les taxes, cotisations et charges futures ;
le net disponible, c’est-à-dire ce qui peut réellement être utilisé sans fragiliser l’activité.
Imaginons un encaissement de 1 210 euros :
210 euros de TVA à réserver ;
180 euros pour les cotisations ;
120 euros pour l’impôt ;
50 euros pour des charges professionnelles ;
650 euros réellement disponibles.
Le solde bancaire peut afficher 1 210 euros, mais le montant prudent à considérer comme disponible n’est que de 650 euros.
Cette distinction permet d’éviter une erreur fréquente : prendre des décisions sur la base d’un compte bancaire qui contient encore de l’argent destiné à d’autres obligations.
La trésorerie doit être suivie dans le temps
Un montant isolé ne suffit pas.
La trésorerie se pilote en observant les entrées et sorties à venir. Il faut savoir :
quelles factures devraient être payées ;
quelles dépenses arrivent dans les prochaines semaines ;
quelles charges sont mensuelles, trimestrielles ou annuelles ;
quelles sommes doivent rester réservées ;
combien de temps l’activité peut fonctionner sans nouvel encaissement important.
Un tableau prévisionnel simple peut déjà donner une vision plus réaliste :
Période | Entrées prévues | Sorties prévues | Réserves | Solde estimé |
|---|---|---|---|---|
Semaine 1 | 2 000 € | 650 € | 500 € | 850 € |
Semaine 2 | 0 € | 420 € | 0 € | 430 € |
Semaine 3 | 1 500 € | 700 € | 400 € | 830 € |
L’objectif n’est pas de prédire parfaitement l’avenir. Il est d’identifier suffisamment tôt les périodes où la trésorerie risque de devenir trop faible.
Les outils peuvent simplifier le suivi, mais pas remplacer la logique
Un logiciel ne résout pas automatiquement une mauvaise organisation financière.
En revanche, un système connecté peut réduire les oublis et les doubles saisies.
Lorsqu’une facture est créée, il devrait être possible de retrouver :
le client concerné ;
la mission ou le devis d’origine ;
le statut de paiement ;
la date d’échéance ;
le montant à réserver ;
l’impact sur la trésorerie ;
les données utiles pour la comptabilité.
Lorsqu’elle est payée, l’information devrait pouvoir mettre à jour le suivi financier sans obliger l’indépendant à recopier le même montant dans plusieurs outils.
Le gain ne vient pas seulement de la présence d’un tableau de trésorerie. Il vient de la fiabilité des données qui l’alimentent.
Le bon réflexe : séparer l’argent disponible de l’argent à venir
Une facture non payée ne doit pas être considérée comme de l’argent disponible.
Un encaissement qui comprend de la TVA ne doit pas être traité comme un revenu entièrement libre.
Une activité peut être rentable sur une année et traverser une période difficile si les entrées et sorties ne sont pas synchronisées.
Pour cette raison, l’indépendant devrait suivre au minimum :
les factures émises ;
les factures payées ;
les factures en retard ;
les réserves obligatoires ;
les dépenses à venir ;
le net réellement disponible.
Cette vision donne une image beaucoup plus proche de la réalité opérationnelle.
Conclusion
Le chiffre d’affaires reste un indicateur important, mais il ne suffit pas pour savoir si une activité est financièrement saine.
La rentabilité, la trésorerie et le montant réellement disponible répondent à des questions différentes.
Pour un indépendant, le suivi utile ne consiste donc pas uniquement à regarder combien a été facturé. Il consiste à comprendre :
combien a été encaissé, combien doit encore être réservé et combien peut réellement être utilisé.
Cette distinction permet de prendre de meilleures décisions, de limiter les mauvaises surprises et de piloter l’activité avec davantage de sérénité.
Sources principales
SPF Finances — TVA et obligations des assujettis : Informations officielles sur la TVA en Belgique
SPF Finances — Déclarations et paiement de la TVA : Déclaration et paiement de la TVA
Banque nationale de Belgique — Informations sur les comptes annuels et la situation financière des entreprises : Banque nationale de Belgique
European Commission — Late payment in commercial transactions : Late payment in commercial transactions
Pour aller plus loin
Les questions
fréquentes.
Quelle est la différence entre chiffre d’affaires et trésorerie ?+
Le chiffre d’affaires correspond au montant des ventes réalisées. La trésorerie correspond à l’argent effectivement disponible sur une période donnée, après les encaissements et les sorties d’argent.
Pourquoi une entreprise peut-elle avoir un chiffre d’affaires élevé et manquer de trésorerie ?+
Cela peut arriver lorsque les clients paient tard, lorsque les dépenses sont engagées avant les encaissements ou lorsque les montants disponibles comprennent encore de la TVA, des cotisations ou des impôts à réserver.
Que signifie le net disponible ?+
Le net disponible correspond au montant que l’entreprise peut utiliser après avoir déduit les sommes destinées aux taxes, cotisations, impôts et charges futures.
Faut-il suivre les factures envoyées ou uniquement les factures payées ?+
Les deux informations sont nécessaires. Les factures envoyées permettent de suivre les sommes attendues, tandis que les factures payées permettent de connaître la trésorerie réellement entrée.
Et si votre gestion tenait dans un seul outil ?
Weqle réunit clients, devis, factures, trésorerie et rentabilité au même endroit, pour les freelances, indépendants et petites agences.
Articles associés
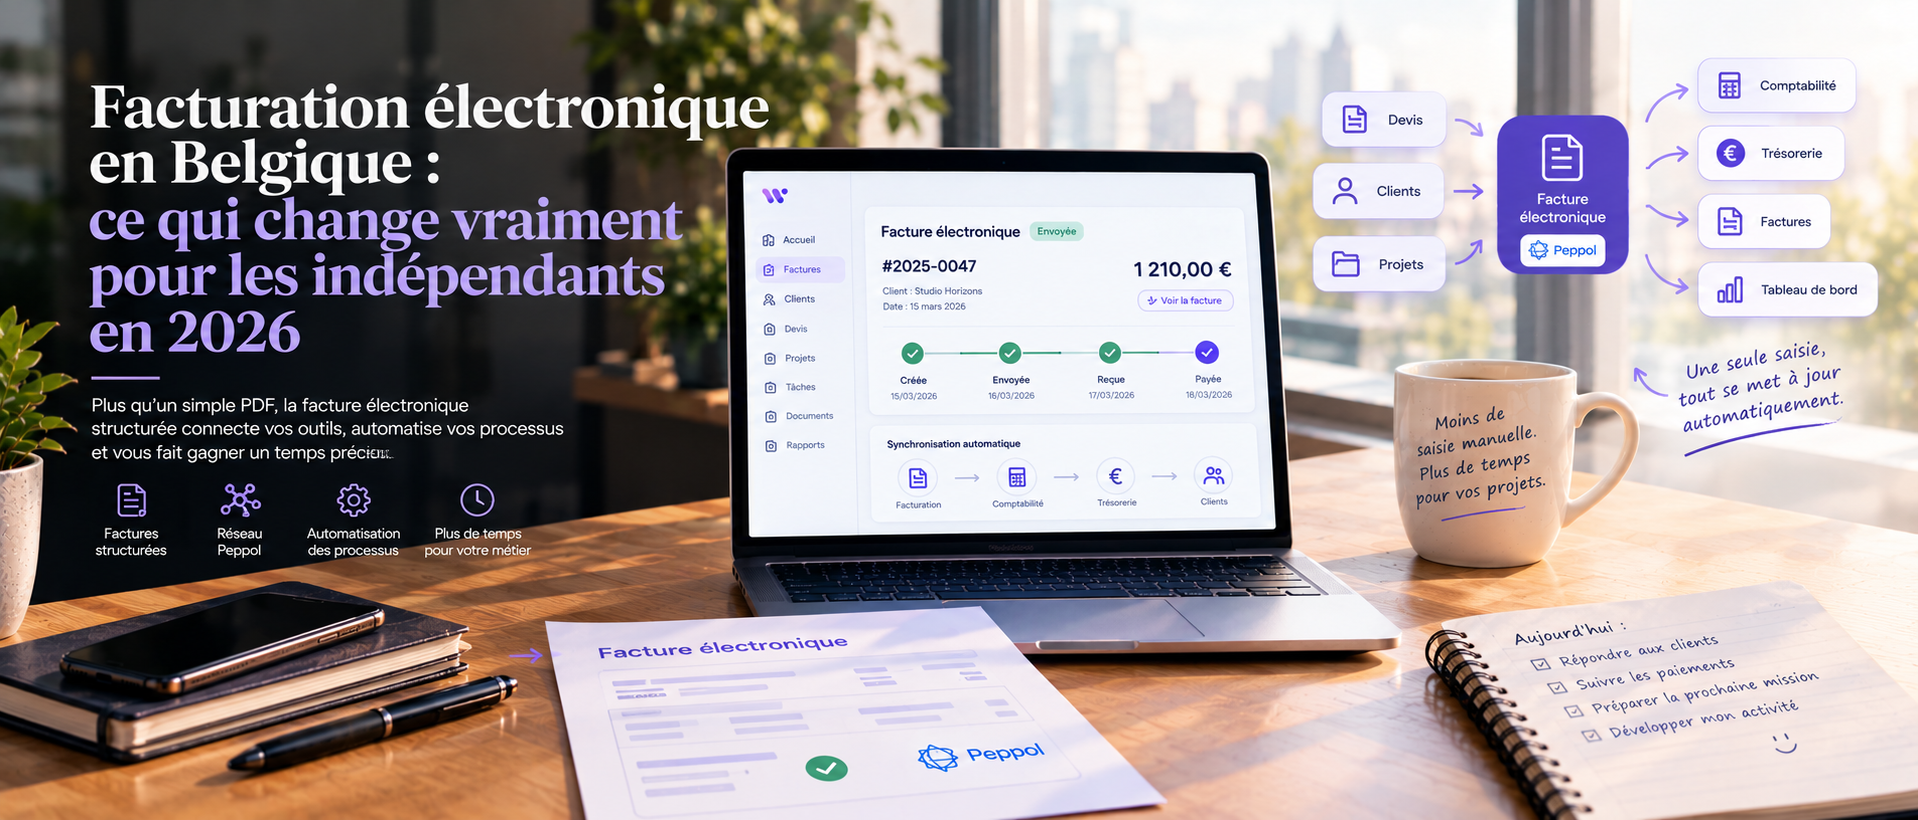
Facturation électronique en Belgique : ce qui change vraiment pour les indépendants en 2026
Depuis 2026, la facture électronique structurée est obligatoire pour les opérations B2B concernées en Belgique. Découvrez ce qui change réellement et pourquoi l'enjeu dépasse le simple remplacement du PDF.
Comment gérer efficacement ses devis, factures et clients quand on est freelance ou indépendant ?
Comment gérer efficacement ses devis, factures et clients quand on est freelance ou indépendant ?
L’intelligence artificielle ne remplace pas une organisation
L’IA peut accélérer de nombreuses tâches, mais elle ne compense pas une organisation fragmentée. Découvrez pourquoi les petites entreprises doivent d’abord structurer leurs données et leurs processus.